
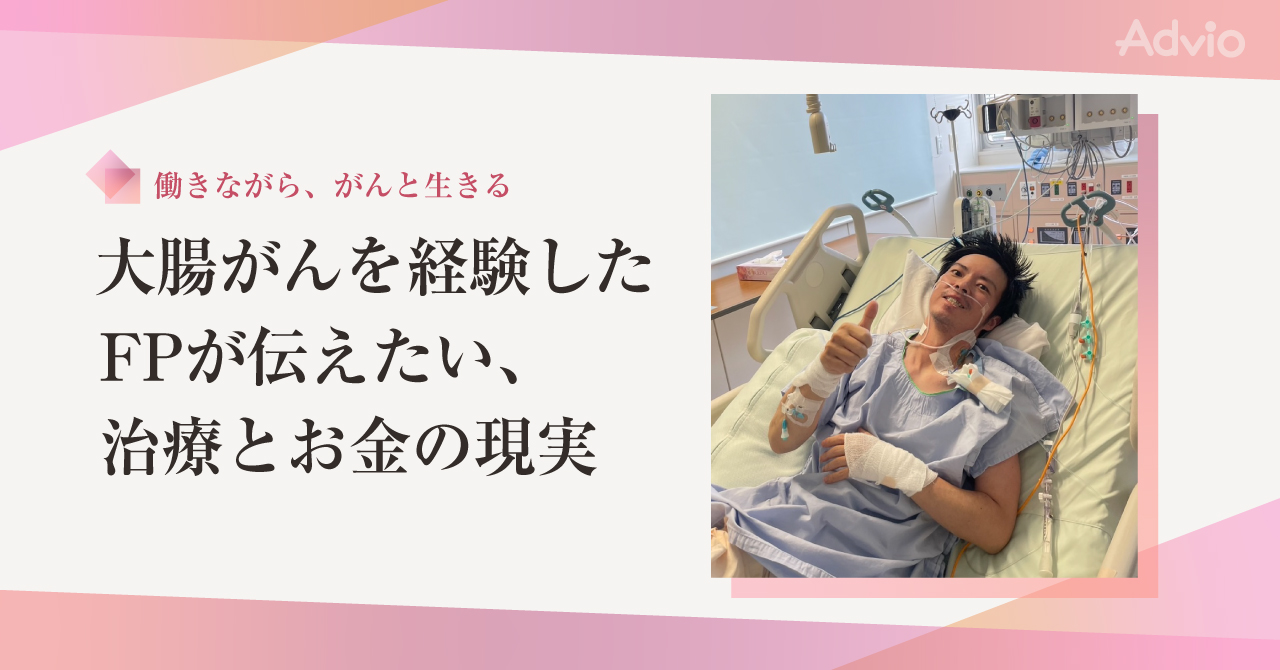
がんと診断されたとき、治療費はいくらかかるのか。仕事や家族の暮らしはどうなるのか。保険に入っていても、その保障が実際の治療に合っているのかまで分かっている人は、多くないかもしれません。
保険の仕事に15年携わってきた中村圭介さんは、2025年に大腸がんと診断されました。治療や仕事と家族の収入の変化を経験する中で、これまで伝えてきた保険の知識と、実際のがん治療との間に大きな隔たりがあることに気づいたといいます。
現在はCancer FPとして、自身の経験を保険に携わる人や相談者へ伝えている中村さんに、がん治療とお金の備えについて伺いました。
保険を伝える側だった私ががんになった
――まず、ご自身の経験について教えてください。
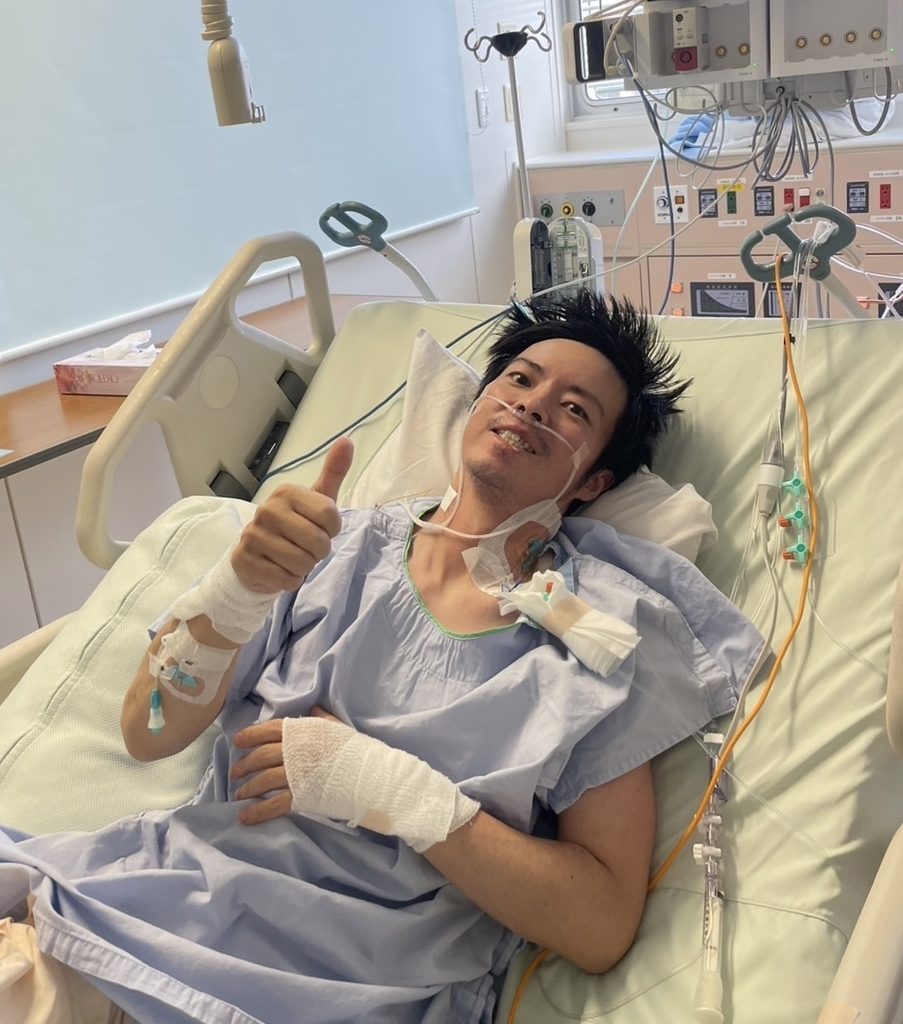
2025年7月に大腸がんと診断されました。発見されたときはステージ3Bで、すぐにがんを切除できる状態ではなく、まず人工肛門を造る手術を受けました。ところが、その後に播種性血管内凝固、いわゆるDICという重い合併症を起こし、1週間ほどICUで意識不明になりました。家族には、命が助からない可能性や、助かっても障害が残る可能性があると説明されていたそうです。
抗がん剤の投与後に意識を取り戻し、治療を続けることができました。その後、数か月の抗がん剤治療を経て、同年12月に手術を受けました。今は永久人工肛門となり、身体障害者手帳や障害年金の手続きも経験しています。仕事ができない時期があり、自分だけでなく家族の収入にも影響が出ました。病気になる前には想像していなかったことが、短い期間に一気に起きた感覚です。
――保険の仕事には長く携わっていたのですね。
保険の仕事は15年ほど続けています。それでも、自分が実際にがんになって初めて分かったことがたくさんありました。それまでお客さまに話していた内容と、現実の治療との間に、かなり大きなギャップがあったのです。
医療の進歩と保険の提案には時間差がある
――どのようなギャップを感じたのでしょうか。
医療は速いスピードで進歩しています。一方、保険は金融商品ですから、新しい医療や検査に合わせた商品が出るまでには時間がかかります。その時間差自体は、ある程度仕方のないことだと思います。
私が問題だと感じたのは、保険を提案する側が、そのギャップを十分に知らないことでした。保険募集人は、どうしても商品を販売するための知識を中心に学びます。しかし実際にお客さまががんになったときには、現在どのような治療や検査があり、何が公的医療保険の対象で、加入している民間保険の保障がどこまで使えるのかを整理しなければなりません。
――中村さん自身も、自由診療の検査を受けたそうですね。
手術後、血液からがんに関係する遺伝子の有無を調べるctDNA検査を自由診療で受けました。私の場合、1回の費用は約35万円でした。加入していた保険で費用をカバーできたため、この検査を選択肢として考えることができました。
ただし、自由診療の検査や治療が保障されるかどうかは、保険会社や契約内容、受ける検査などによって異なります。『がん保険に入っているから大丈夫』ではなく、自分の保障がどのような場合に使えるのかを事前に確認しておく必要があります。
治療費だけでなく暮らし全体に影響が広がる
――がんに備えるとき、治療費だけを考えればよいのでしょうか。
がんになると、いつまで、どのような治療を受けるのかが最初から分かるとは限りません。治療費に加えて、働けないことによる収入減少、障害が残る可能性、通院や看病を担う家族への影響など、暮らし全体に負担が広がります。私自身、仕事ができない期間があり、家族の収入も変化しました。経済的な問題は、治療費だけでは語れないと実感しました。
入院環境もその一つです。私は約60日間入院し、個室を利用しました。治療中に安心して休める環境を選べたことは、とても大きかったです。何を大切にしたいかは人によって違いますが、自分が治療を受ける場面を具体的に想像し、必要な保障を考えておくことが大切です。
――備えがあることで、治療の選択肢も変わるのでしょうか。
お金の心配が小さければ、医師から示された選択肢を落ち着いて検討しやすくなります。私が目指しているのは、相談者から連絡をいただいたときに、『治療費や入院環境について、まずは安心して考えられます』と伝えられるような備えを一緒につくることです。もちろん必要な保障は、年齢、家族構成、働き方、貯蓄、価値観によって変わります。一律に同じ保険を勧めるものではありません。
入院中に始めた保険に携わる人への発信
――その経験が、Cancer FPとしての活動につながったのですね。
入院中に、自分の治療経験と現在のがん医療について資料を作り始めました。保険募集人や保険会社の方に向けて、実際に行われている治療と、一般的な保険提案との間にどのような隔たりがあるのかを伝えるセミナーも始めました。動画をきっかけに反響が広がり、『知らなかった』という声を多くいただきました。
その活動の中で、日本がんファイナンシャル・プランナーズ協会の川原さんと出会い、一緒に活動しないかと声をかけていただいたことが、Cancer FPとの接点になりました。今は、自分の経験を伝えることが一つの役割だと感じています。
――がんを経験したFPに相談する良さは、どこにありますか。
実体験があるからこそ、経済的なことだけでなく、気持ちの変化、仕事、家族、日々の暮らしまで含めて考えられることです。そこにFPとしての知識と、がんに特化した専門性を組み合わせられる。それが、私たちの強みだと思います。
元気なときに自分の保障を確かめてほしい
――これを読んでいる方に伝えたいことを教えてください。
まずは、自分がどんな保険に入っていて、どんなときに、いくら受け取れるのかを確認してみてください。契約したときから時間がたっている場合は、今の医療や自分の暮らしに合っているかを見直すことも大切です。
保険を増やせばよいという話ではありません。公的制度、貯蓄、収入、家族の支えを含めて、自分にはどのような備えがあり、何が足りないのかを知ることが出発点です。分からないときは、がん医療とお金の両方に知識を持つ専門家へ、『自分の場合はどうですか』と相談してほしいと思います。
病気になったことは大きな出来事でしたが、命や時間の大切さに改めて気づくきっかけにもなりました。私はプロとして釣りに関わり、親子に海釣りや自然の大切さを伝える地域イベントも続けています。闘病のため一度休みましたが、再開することができました。がんになったらすべてが終わるわけではありません。治療しながら、自分らしい生活や活動を続ける道も一緒に考えていきたいです。
――ありがとうございました。
編集部より
がんの治療法や検査、保険商品の保障内容は変化し、個々の状況によっても異なります。具体的な治療については医療機関に、保険の給付条件については保険会社や担当者に確認してください。仕事や家計、公的制度を含めて整理したいときは、Cancer FPなど専門家への相談も選択肢の一つです。
CancerFPに相談する

プロフィール 中村圭介さん
保険業務に約15年携わるファイナンシャルプランナー。2025年の大腸がん治療と仕事への復帰を経て、現在は保険に携わる人へのセミナーやCancer FPとして活動する。プロとして釣りにも関わり、親子向けの地域活動にも取り組む。
コメント